Прогнозы ядерных мощностей и производства урана и топлива
 Быстрый рост спроса на уран приведет к потребности в дополнительном добытом уране в период до 2040 г. по всем сценариям, приведенным в последнем выпуске доклада Всемирной ядерной ассоциации о топливе. Впервые за восемь лет прогнозы роста ядерных генерирующих мощностей были пересмотрены в сторону повышения после введения более благоприятной политики в ряде стран.
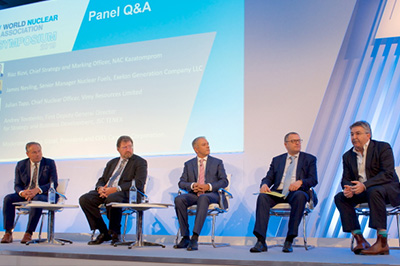
Доклад о ядерном топливе: Глобальные сценарии спроса и предложения на 2019–2040 годы (Nuclear Fuel Report: Global Scenarios for Demand and Supply Availability 2019-2040) является 19-м в серии докладов, публикуемых Всемирной ядерной ассоциацией и Институтом урана, примерно с двухлетними интервалами с 1975 г. В Лондоне начался симпозиум Всемирный ядерной ассоциации 2019 г. Он включает три сценария – базовый, верхний и нижний и охватывает широкий спектр возможностей для ядерной энергетики до 2040 г. В нем также рассматриваются ключевые вопросы, которые, вероятно, сохранят свою актуальность и после этого года.
Последнее издание доклада было коренным образом переосмыслено и переработано. Об этом на симпозиуме рассказал Риаз Ризви, директор по стратегии и маркетингу НАК «Казатомпром» и сопредседатель рабочей группы «Топливный отчет» (Fuel Report Working Group). Доклад основан на данных, собранных из вопросников, разосланных членам и нечленам Всемирной ядерной ассоциации, в сочетании с общедоступной информацией и оценкой и опытом членов рабочих групп ассоциации. В этом докладе уникально то, что он, по сути, составлен отраслью, практиками, которые фактически работают и живут этим.
Методология спроса учитывает экономику ядерной отрасли, государственную политику и другие вопросы, включая общественное признание, борьбу с изменением климата, структуру рынка электроэнергии и нормативные стандарты. Базовый сценарий в основном отражает официальные цели и планы, объявленные государствами и компаниями, и частичное признание вклада ядерной энергетики в изменение климата, в то время как в верхнем сценарии рассматриваются более благоприятные условия экономики и общественного признания, а также более сильное признание вклада ядерной энергетики в борьбу с изменением климата. Нижний сценарий предполагает ситуацию с ухудшением общественных настроений, отсутствием политической поддержки и более сложной экономикой ядерной отрасли.
Ожидается, что мировые электрические мощности по производству ядерной энергии, составлявшие 398 ГВт в 2018 г., возрастут до 462 ГВт в 2030 г. и до 569 ГВт в 2040 г. в соответствии с базовым сценарием. В верхнем сценарии эти цифры составляют 537 ГВт в 2030 г. и 776 ГВт в 2040 г. В нижнем сценарии генерирующая мощность остается практически неизменной в течение всего прогнозного периода, и не отображается тенденция к снижению, наблюдаемая в предыдущих отчетах.
Основными причинами позитивной тенденции в прогнозах ядерной мощности являются изменение энергетической политики Франции с целью отсрочить запланированное сокращение доли ядерной энергетики и продлить срок эксплуатации реакторов до более 40 лет, законодательные действия США на уровне штатов в поддержку продолжения эксплуатации реакторов одновременно с началом процесса федеральными регулирующими органами, позволяющего реакторам эксплуатироваться до 80 лет, обширные планы внедрения ядерных реакторов в Китае и Индии и улучшенные перспективы для новых реакторов в «странах-новичках», таких, как Бангладеш, Египет и Турция.
Поставки урана. Всемирная ядерная ассоциация пересмотрела модель требований к реакторам для новой редакции доклада, чтобы включить в нее переоценку различных факторов, влияющих на спрос. Реакторы на быстрых нейтронах включены впервые, в то время как была создана новая модель, позволяющая проводить более конкретный анализ рынка изготовления топлива, а предположения по коэффициенту мощности были пересмотрены и обновлены.
Известные мировые ресурсы урана являются более чем достаточными для удовлетворения потребностей реакторов до 2040 г. и в последующий период, хотя мировое производство снизилось с 62221 т U в 2016 г. до 53498 т U в 2018 г. Однако избыточное предложение и связанные с этим низкие цены на уран мешают необходимым инвестициям и использованию этих ресурсов в производстве. Современный депрессивный урановый рынок вызвал не только резкое сокращение деятельности по разведке урана, но и сокращение добычи урана на существующих шахтах, отмечается в докладе.
Прогнозируется, что объемы добычи урана будут оставаться достаточно стабильными до конца 2020-х годов по всем трем сценариям добычи урана, которые разработаны на основе оценки текущих и будущих возможностей шахт. Они резко снижаются в период 2035–2040 гг., поскольку четверть всех шахт, перечисленных в модели, достигает конца своих производственных сроков. Глобальная добыча 66400 т U в 2030 г. снизится до 48100 т U по базовому сценарию, для верхнего сценария эти цифры составляют 71500 т U в 2030 г. и 49400 т U в 2040 г. Ожидается, что частичное возвращение в настоящее время неработающих шахт в производство начнется в 2023 г. по базовому сценарию, в 2022 г. по верхнему сценарию и в 2026 г. по нижнему сценарию.
Новые поставки будут категорически необходимы в будущем. Нет никаких сомнений в том, что новые проекты или восстановление приостановленных в настоящее время проектов должны будут иметь место. Методология поставок, использованная в докладе этого года, вводит новую концепцию неопределенных поставок, связанных с неработающими производственными мощностями, неуказанными вторичными поставками и расширением мощностей. Вклад таких источников труднее предсказать, чем указанные источники поставок, такие, как текущая мощность, планируемые и предполагаемые шахты и определенные вторичные поставки. По мере того, как возникает разрыв между спросом и предложением, больший объем должен поступить из неуказанных источников.
В ближайшей перспективе коммерческие запасы и указанные вторичные поставки будут играть роль в преодолении разрыва между спросом и предложением. Однако роль вторичных источников будет постепенно уменьшаться, снизившись с 14–15% потребностей реакторов, которые они удовлетворяют сегодня, до 4–9% в 2040 г, в зависимости от сценария. Разрыв будет компенсирован за счет коммерческих запасов, возврата бездействующих шахт в производство и разработки новых проектов, среди других источников.
В докладе отмечается, что к 2040 г. во всех сценариях отрасли необходимо как минимум удвоить прогнозируемое производство первичного урана (включая текущие, неработающие, разрабатываемые и планируемые перспективные проекты). Для этого более чем достаточно ресурсов, но для рынка важно посылать сигналы, необходимые для начала разработки этих проектов.
Проблемы топливного цикла. В докладе также рассматриваются спрос и предложение на конверсию, обогащение урана и изготовление топлива. В секторе конверсии урана, который в течение последних восьми лет находился в ситуации избыточного предложения из-за сокращения потребностей в конверсии и накопления запасов гексафторида урана, годовой объем производства в настоящее время ниже, чем потребности. Рынок сейчас вступил в период перебалансировки, поскольку используются запасы. В среднесрочной перспективе ожидается, что преобразованные в настоящее время мощности в режиме ожидания вернутся к работе, а в более долгосрочной перспективе потребуется расширение мощностей.
При глобальном избытке мощностей по обогащению урана только один из крупнейших мировых поставщиков обогащенного урана – Китайская национальная ядерная корпорация (China National Nuclear Corporation) планирует значительно увеличить свои мощности в течение прогнозируемого периода, так как Китай преследует цели самообеспечения, указано в докладе. Дополнительные мощности по обогащению могут потребоваться уже в середине 2020-х годов по верхнему сценарию, но из-за модульного характера технологии центрифуг и сроков строительства ядерных реакторов такое расширение может происходить своевременно и следует избегать проблем с поставками.
Производство топлива отличается от других этапов топливного цикла из-за специфики высокотехнологичного и технологичного продукта и рынка, который является скорее региональным, чем глобальным. Производственные мощности в настоящее время достаточны для обеспечения ожидаемого спроса, как для первых активных зон, так и для перезагрузок, но узкие места в поставках могут все же возникнуть для некоторых конструкций, указано в докладе.
Гармония. В докладе отмечается устойчивый рост ядерных мощностей в течение следующих 20 лет, но необходимо еще многое сделать для достижения цели Всемирной ядерной ассоциации по обеспечению к 2050 г. не менее 25% мирового производства электроэнергии. Эта цель требует строительства большего количества реакторов, чем прогнозируется в настоящее время в верхнем сценарии, отмечается в докладе.
Генеральный директор Всемирной ядерной ассоциации Агнета Райзинг заявила, что для достижения цели гармонии по поставке 25% мировой электроэнергии до 2050 г. потребуется быстрое наращивание новых ядерных мощностей, превышающее прогноз верхнего сценария, что, в свою очередь, приведет к потребности в большем количестве урана, обогащении, изготовлении топлива, транспортировке и обслуживании отработавшего топлива. Участники ядерного топливного цикла должны быть готовы удовлетворить потенциально большой рост спроса для достижения цели.
Источник: World Nuclear News, 5.9.2019
 Соколов И.П., д.х.н., Назин Е.Р., к.т.н., Шарафутдинов Р.Б., к.т.н. (ФБУ «НТЦ ЯРБ»), Кудрявцев Е.Г., к.т.н. (Ростехнадзор), Белова Е.В., к.х.н., Мясоедов Б.Ф., академик РАН (ИФХЭ им. А.Н.Фрумкина).