Метка: Uranium resources

Планы бурения на месторождении урана

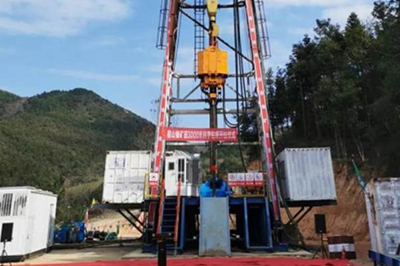
Бурение скважиныКитайская национальная ядерная корпорация (CNNC) заявила, что будет пробурена скважина глубиной 3000 м на месторождении урана Сяншань недалеко от города Фучжоу в китайской провинции Цзянси.

Месторождение Сяншань является крупнейшим в Китае месторождением урановых руд вулканического типа. Пока что разведка на месторождении была ограничена в пределах поверхностной структуры, в то время как исследования глубокой металлогенической среды и условий были менее сфокусированы. Месторождение имеет известные ресурсы урана на глубинах от 700 до 1000 метров, с определенными ресурсами в 30 тыс. тонн. В Фучжоу подземный урановый рудник и завод с номинальной мощностью 350 тонн в год начали работать в 1966 г.

Команда проекта проведет трехмерное исследование глубокой рудообразующей среды месторождения Сяншань, чтобы выявить рудообразующие условия уранового полиметаллического ресурса и разработать информацию о металлогеническом идентификационном профиле глубиной 3000 метров.

Корпорация CNNC заявила, что новый проект бурения поможет ученым получить более подробную информацию о геологических структурах и полиметаллической минерализации урана. Технология может способствовать теоретическим исследованиям в таких областях, как металлургия крупной гидротермальной урановой полиметаллической руды, ограниченная глубина урановой минерализации, глубокие структуры и идентификация геологических тел и важных рудообразующих элементов при глубокой минерализации урана. Кроме того, ожидается, что проект ускорит исследования в области индикаторов глубокой минерализации урана, моделей глубокой разведки руд и комплексных моделей прогнозирования. Корпорация CNNC также ожидает, что ряд технологий будет улучшен в рамках проекта. К ним относятся технология бурения, высокоточная технология глубокой разведки и технология геофизического каротажа в скважинах в условиях высоких температур и высокого давления.

Источник: World Nuclear News, 30.12.2019.

Обоснование перезапуска рудника Лангер-Хейнрих

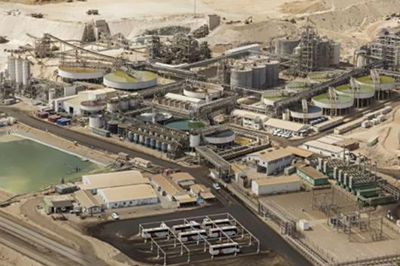
Компания «Paladin Energy Ltd» представила предварительное технико-экономическое обоснование (pre-feasibility study – PFS) для перезапуска уранового рудника Лангер-Хейнрих, что позволило повысить экономичность и потенциал для расширения мощностей. Намибийский рудник может вернуться к производству в течение 12 месяцев после принятия решения о повторном запуске и благоприятных рыночных условий.

Компания «Paladin», базирующаяся в Западной Австралии, начала подготовку обоснования PFS в марте. Первый этап обоснования PFS1 уже завершен и был направлен на быстрый перезапуск с небольшим капиталом и низким риском. На втором этапе исследования рассматриваются потенциальные изменения в технологической схеме рудника Лангер-Хейнрих, включая извлечение ванадия в качестве побочного продукта.

Исследование подтвердило ключевую позицию компании «Paladin» в производстве на восстанавливающемся урановом рынке. В исследованиях систематически подробно анализировалась вся производственная история и процессы проекта, в случае необходимости оспаривались прошлые практики. Это исследование продолжает демонстрировать высокое качество и потенциал актива и обеспечивает прочную основу для уверенного и успешного перезапуска. Компания также предполагает, что после перезапуска появляется возможность для дальнейшего улучшения себестоимости. Компания продолжает изучать эти возможности, как только на рынке появятся признаки улучшения.

Рудник Лангер-Хейнрих расположен в пустыне Намиб. Производство началось в 2007 г. с мощностью 1039 тонн U в год. Впоследствии производство было расширено до 1423 т U в 2009 г. и до 2000 т U в 2012 г., но после продолжающегося снижения цен на уран в ноябре 2016 г. была введена стратегия сокращения добычи, а в мае 2018 г. рудник был переведен на уход и техническое обслуживание. За десять лет предыдущих операций было произведено более 16653 т U.

Первый этап обоснования PFS1 подтвердил предполагаемые капитальные затраты в размере 80 млн долларов США для возобновления производства при средней мощности 2000 т U в год при общей стоимости поддержки (all-in sustaining cost – AISC) около 33 долл. за фунт U3O8. Были также определены возможности увеличения мощности до 2115 т U в год путем устранения проблем в существующих операциях по добыче и переработке полезных ископаемых. Это может быть достигнуто во время запланированного перезапуска без увеличения 12-месячного периода ввода в эксплуатацию и потребует около 30 млн долларов США дополнительного капитала, что составляет AISC в 29 долл. за фунт U3O8.

Исследование также подтвердило, что все разрешения, необходимые для перезапуска, имеются или будут иметь место для производства, и что шахта имеет договорный и законодательный доступ к критически важным источникам энергии и водоснабжению, предоставляемым правительством Намибии.

Обоснование PFS1 также включало в себя программу бурения для подтверждения минерального ресурса в Лангер-Хейнрих с общими запасами урана 47461 т U. Второй этап обоснования PFS2 также рассмотрит возможности, включая извлечение и рециклирование реагентов, сортировку руды для повышения селективности по урану и использование расширения дробления и обогащения руды для улучшения извлечения урана, особенно при переработке низкосортной руды.

Источник: World Nuclear News, 14.10.2019

Прогнозы ядерных мощностей и производства урана и топлива

Быстрый рост спроса на уран приведет к потребности в дополнительном добытом уране в период до 2040 г. по всем сценариям, приведенным в последнем выпуске доклада Всемирной ядерной ассоциации о топливе. Впервые за восемь лет прогнозы роста ядерных генерирующих мощностей были пересмотрены в сторону повышения после введения более благоприятной политики в ряде стран.

Доклад о ядерном топливе: Глобальные сценарии спроса и предложения на 2019–2040 годы (Nuclear Fuel Report: Global Scenarios for Demand and Supply Availability 2019-2040) является 19-м в серии докладов, публикуемых Всемирной ядерной ассоциацией и Институтом урана, примерно с двухлетними интервалами с 1975 г. В Лондоне начался симпозиум Всемирный ядерной ассоциации 2019 г. Он включает три сценария – базовый, верхний и нижний и охватывает широкий спектр возможностей для ядерной энергетики до 2040 г. В нем также рассматриваются ключевые вопросы, которые, вероятно, сохранят свою актуальность и после этого года.

Последнее издание доклада было коренным образом переосмыслено и переработано. Об этом на симпозиуме рассказал Риаз Ризви, директор по стратегии и маркетингу НАК «Казатомпром» и сопредседатель рабочей группы «Топливный отчет» (Fuel Report Working Group). Доклад основан на данных, собранных из вопросников, разосланных членам и нечленам Всемирной ядерной ассоциации, в сочетании с общедоступной информацией и оценкой и опытом членов рабочих групп ассоциации. В этом докладе уникально то, что он, по сути, составлен отраслью, практиками, которые фактически работают и живут этим.

Методология спроса учитывает экономику ядерной отрасли, государственную политику и другие вопросы, включая общественное признание, борьбу с изменением климата, структуру рынка электроэнергии и нормативные стандарты. Базовый сценарий в основном отражает официальные цели и планы, объявленные государствами и компаниями, и частичное признание вклада ядерной энергетики в изменение климата, в то время как в верхнем сценарии рассматриваются более благоприятные условия экономики и общественного признания, а также более сильное признание вклада ядерной энергетики в борьбу с изменением климата. Нижний сценарий предполагает ситуацию с ухудшением общественных настроений, отсутствием политической поддержки и более сложной экономикой ядерной отрасли.

Ожидается, что мировые электрические мощности по производству ядерной энергии, составлявшие 398 ГВт в 2018 г., возрастут до 462 ГВт в 2030 г. и до 569 ГВт в 2040 г. в соответствии с базовым сценарием. В верхнем сценарии эти цифры составляют 537 ГВт в 2030 г. и 776 ГВт в 2040 г. В нижнем сценарии генерирующая мощность остается практически неизменной в течение всего прогнозного периода, и не отображается тенденция к снижению, наблюдаемая в предыдущих отчетах.

Основными причинами позитивной тенденции в прогнозах ядерной мощности являются изменение энергетической политики Франции с целью отсрочить запланированное сокращение доли ядерной энергетики и продлить срок эксплуатации реакторов до более 40 лет, законодательные действия США на уровне штатов в поддержку продолжения эксплуатации реакторов одновременно с началом процесса федеральными регулирующими органами, позволяющего реакторам эксплуатироваться до 80 лет, обширные планы внедрения ядерных реакторов в Китае и Индии и улучшенные перспективы для новых реакторов в «странах-новичках», таких, как Бангладеш, Египет и Турция.

Поставки урана. Всемирная ядерная ассоциация пересмотрела модель требований к реакторам для новой редакции доклада, чтобы включить в нее переоценку различных факторов, влияющих на спрос. Реакторы на быстрых нейтронах включены впервые, в то время как была создана новая модель, позволяющая проводить более конкретный анализ рынка изготовления топлива, а предположения по коэффициенту мощности были пересмотрены и обновлены.

Известные мировые ресурсы урана являются более чем достаточными для удовлетворения потребностей реакторов до 2040 г. и в последующий период, хотя мировое производство снизилось с 62221 т U в 2016 г. до 53498 т U в 2018 г. Однако избыточное предложение и связанные с этим низкие цены на уран мешают необходимым инвестициям и использованию этих ресурсов в производстве. Современный депрессивный урановый рынок вызвал не только резкое сокращение деятельности по разведке урана, но и сокращение добычи урана на существующих шахтах, отмечается в докладе.

Прогнозируется, что объемы добычи урана будут оставаться достаточно стабильными до конца 2020-х годов по всем трем сценариям добычи урана, которые разработаны на основе оценки текущих и будущих возможностей шахт. Они резко снижаются в период 2035–2040 гг., поскольку четверть всех шахт, перечисленных в модели, достигает конца своих производственных сроков. Глобальная добыча 66400 т U в 2030 г. снизится до 48100 т U по базовому сценарию, для верхнего сценария эти цифры составляют 71500 т U в 2030 г. и 49400 т U в 2040 г. Ожидается, что частичное возвращение в настоящее время неработающих шахт в производство начнется в 2023 г. по базовому сценарию, в 2022 г. по верхнему сценарию и в 2026 г. по нижнему сценарию.

Новые поставки будут категорически необходимы в будущем. Нет никаких сомнений в том, что новые проекты или восстановление приостановленных в настоящее время проектов должны будут иметь место. Методология поставок, использованная в докладе этого года, вводит новую концепцию неопределенных поставок, связанных с неработающими производственными мощностями, неуказанными вторичными поставками и расширением мощностей. Вклад таких источников труднее предсказать, чем указанные источники поставок, такие, как текущая мощность, планируемые и предполагаемые шахты и определенные вторичные поставки. По мере того, как возникает разрыв между спросом и предложением, больший объем должен поступить из неуказанных источников.

В ближайшей перспективе коммерческие запасы и указанные вторичные поставки будут играть роль в преодолении разрыва между спросом и предложением. Однако роль вторичных источников будет постепенно уменьшаться, снизившись с 14–15% потребностей реакторов, которые они удовлетворяют сегодня, до 4–9% в 2040 г, в зависимости от сценария. Разрыв будет компенсирован за счет коммерческих запасов, возврата бездействующих шахт в производство и разработки новых проектов, среди других источников.

В докладе отмечается, что к 2040 г. во всех сценариях отрасли необходимо как минимум удвоить прогнозируемое производство первичного урана (включая текущие, неработающие, разрабатываемые и планируемые перспективные проекты). Для этого более чем достаточно ресурсов, но для рынка важно посылать сигналы, необходимые для начала разработки этих проектов.

Проблемы топливного цикла. В докладе также рассматриваются спрос и предложение на конверсию, обогащение урана и изготовление топлива. В секторе конверсии урана, который в течение последних восьми лет находился в ситуации избыточного предложения из-за сокращения потребностей в конверсии и накопления запасов гексафторида урана, годовой объем производства в настоящее время ниже, чем потребности. Рынок сейчас вступил в период перебалансировки, поскольку используются запасы. В среднесрочной перспективе ожидается, что преобразованные в настоящее время мощности в режиме ожидания вернутся к работе, а в более долгосрочной перспективе потребуется расширение мощностей.

При глобальном избытке мощностей по обогащению урана только один из крупнейших мировых поставщиков обогащенного урана – Китайская национальная ядерная корпорация (China National Nuclear Corporation) планирует значительно увеличить свои мощности в течение прогнозируемого периода, так как Китай преследует цели самообеспечения, указано в докладе. Дополнительные мощности по обогащению могут потребоваться уже в середине 2020-х годов по верхнему сценарию, но из-за модульного характера технологии центрифуг и сроков строительства ядерных реакторов такое расширение может происходить своевременно и следует избегать проблем с поставками.

Производство топлива отличается от других этапов топливного цикла из-за специфики высокотехнологичного и технологичного продукта и рынка, который является скорее региональным, чем глобальным. Производственные мощности в настоящее время достаточны для обеспечения ожидаемого спроса, как для первых активных зон, так и для перезагрузок, но узкие места в поставках могут все же возникнуть для некоторых конструкций, указано в докладе.

Гармония. В докладе отмечается устойчивый рост ядерных мощностей в течение следующих 20 лет, но необходимо еще многое сделать для достижения цели Всемирной ядерной ассоциации по обеспечению к 2050 г. не менее 25% мирового производства электроэнергии. Эта цель требует строительства большего количества реакторов, чем прогнозируется в настоящее время в верхнем сценарии, отмечается в докладе.

Генеральный директор Всемирной ядерной ассоциации Агнета Райзинг заявила, что для достижения цели гармонии по поставке 25% мировой электроэнергии до 2050 г. потребуется быстрое наращивание новых ядерных мощностей, превышающее прогноз верхнего сценария, что, в свою очередь, приведет к потребности в большем количестве урана, обогащении, изготовлении топлива, транспортировке и обслуживании отработавшего топлива. Участники ядерного топливного цикла должны быть готовы удовлетворить потенциально большой рост спроса для достижения цели.

Источник: World Nuclear News, 5.9.2019
Сокращение производства урана

Национальная атомная компания «Казатомпром» продолжит сокращать производство урана на 20% до 2021 г., а не до конца 2020 г., как планировалось первоначально. Полное производство не возобновится, пока рыночные условия не покажут необходимость в большем количестве урана.

В декабре 2017 г. компания объявила, что с января 2018 г. сократит производство урана на 20% по сравнению с запланированными уровнями по контрактам на недропользование в течение трех лет. Теперь компания заявила о продлении сокращения добычи урана, приняв решение, которое отражает, что фактический урановый рынок все еще восстанавливается после периода избыточного предложения, а цены на уран остаются низкими. Являясь крупнейшим производителем урана в мире, компания «Казатомпром» признает необходимость глобального производства, чтобы лучше соответствовать текущему спросу. Полная реализация этого решения позволит исключить до 5600 тонн урана из ожидаемых глобальных первичных поставок в 2021 г. Добыча компании в 2021 г. останется ниже 23 тыс. т урана (на основе 100%), что, как ожидается, будет соответствовать производству в 2019 и 2020 годах.

По сообщению компании, добыча урана несколько восстановилась после минимума 2016 г., но рынок все еще сигнализирует, что нет необходимости возвращать существующие производственные мощности. Поддержание уровня производства на прежнем уровне в настоящее время способствует возвращению к долгосрочной устойчивости на рынке, что пойдет на пользу всем заинтересованным сторонам. Откладывание возврата к запланированным уровням производства также демонстрирует приверженность философии ценности сверх объема в основе стратегии.

По сообщению компании, пока не принято решение относительно уровня производства после 2021 г., и она продолжает отслеживать рыночные условия. Тем не менее, компания «Казатомпром» не ожидает возврата к полной добыче до тех пор, пока не станет очевидным устойчивое восстановление рынка, а условия спроса и предложения укажут на потребность в большем количестве урана.

Компания «Казатомпром» теперь начнет работать со своими партнерами по совместному предприятию для оценки воздействия и реализации плана на всех урановых рудниках Казахстана. Одним из партнеров по совместному предприятию является канадская компания «Cameco», которой принадлежит 40% предприятия Инкай для подземного выщелачивания урана. В 2018 г. компания «Cameco» на неопределенный срок приостановила производство на своих предприятиях Ки-Лейк и Мак-Артур-Ривер в Канаде в рамках своей долгосрочной стратегии, направленной на то, чтобы сосредоточиться на этих активах первого уровня и привести производство в соответствие с рыночными сигналами. Ранее она приостановила производство на своих проектах по подземному выщелачиванию в США и на шахте Рэббит-Лейк в Канаде.

По данным Всемирной ядерной ассоциации, Казахстан имеет 12% мировых запасов урана, и в 2018 г. добыча урана составила около 21700 тонн. Казахстан является ведущим мировым производителем урана с 2009 г., с долей мирового производства 39% в 2017 г. Производство урана компании «Казатомпром» в 2017 г. составило 12488 т или 21% мирового производства.

Источник: World Nuclear News, 20.8.2019

Завершение ТЭО для уранового проекта Тирис

Австралийская компания «Aura Energy Limited» объявила, что недавно завершенное окончательное технико-экономическое обоснование (ТЭО) для уранового проекта Тирис (Tiris) в Мавритании подтвердило низкие капитальные эксплуатационные затраты на разработку.

Капитальные затраты на проект оцениваются в 62,9 млн долл. США, включая оборудование и объем услуг, необходимых для проектирования, покупки и строительства всего проекта, вплоть до его практического завершения и передачи в эксплуатацию. Общие денежные операционные расходы оцениваются в 25,43 долл./фунт U3O8 (66,1 долл./кг U), при этом общие затраты, включая лицензионные отчисления, капитал для поддержания работы предприятия, страхование и транспортировку продукции, оцениваются в 29,81 долл./фунт U3O8. (77,5 долл./кг U). Оценка капитальных затрат, 85% которых были получены из прямых квот поставщиков, была одной из самых низких совокупных капитальных затрат в течение всего срока службы предприятия среди всех предлагаемых в настоящее время проектов по разработке урана.

Завершение технико-экономического обоснования уранового проекта Тирис пришло к выводу, что проект обладает очень низкими капитальными затратами на разработку и очень низкими эксплуатационными затратами, и подтверждает мнение компании «Aura» о том, что проект Тирис является одним из наиболее привлекательных проектов по разработке урана в мире в настоящее время.

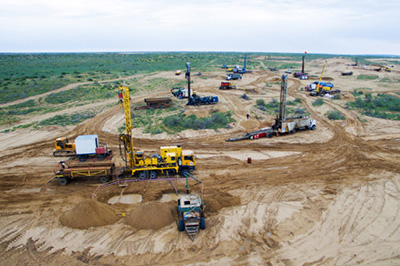
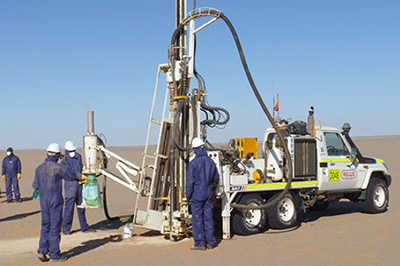
Тирис, расположенный в пустыне Сахара на северо-востоке Мавритании, был впервые открыт компанией «Aura Energy» в 2008 г. и является первым крупным открытием по добыче урана в регионе. Проект имеет ресурсы в 52 млн фунтов U3O8 (20 млн кг U), и первичные запасы оцениваются в 8,1 млн фунтов U3O8 (3,1 млн кг U). Запасы руды – это те полезные ископаемые, которые технически и экономически целесообразны для извлечения. Минерализация расположена в основном в пределах от 3 до 5 метров от поверхности, и будет добываться с использованием традиционных методов открытых карьеров. Среднегодовая добыча составит 823 тыс. фунтов U3O8 (317 т U) за 15-летний срок эксплуатации предприятия.

В руде Тирис также присутствует ванадий. Извлечение ванадия считается технически достижимым и является одной из нескольких областей повышения потенциала проекта, наряду с возможностью увеличения запасов и ресурсов, а также оптимизации в районах добычи и переработки.

Компания «Aura» уверена, что команда операторов сможет улучшить проект и финансовые результаты на этапе производства. Предприятие Тирис полностью допущено к разработке, хотя потребуются некоторые разрешения на эксплуатацию, и готово к строительству. Теперь компания будет сосредоточена на обеспечении пакета финансирования для проекта, а также на проведении дальнейшей работы по оптимизации.

Источник: World Nuclear News, 29.7.2019