Метка: Energy policy

Продление эксплуатации АЭС «Коберг»
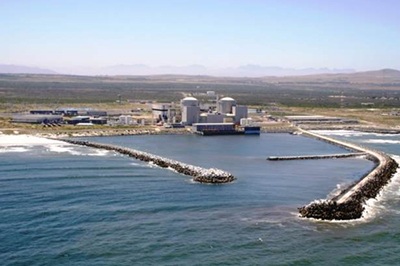
Эксплуатация АЭС «Коберг» будет продлена на 20 лет. В рамках энергетических планов ЮАР на ближайшее десятилетие будет запущена новая программа строительства АЭС. Планы были одобрены правительством.

Долгосрочные энергетические планы ЮАР представлены в Интегрированном плане ресурсов (Integrated Resource Plan – IRP), который вступил в силу в 2011 г. План IRP – это национальный план развития электроэнергетической инфраструктуры, основанный на наименьших затратах на поставки и спрос на электроэнергию, которые учитывают безопасность поставок и окружающей среды. План 2011 г. предусматривал строительство новых АЭС общей электрической мощностью 9600 МВт до 2030 г.

В проекте обновления плана IRP, опубликованном для общественного обсуждения в 2018 г., предполагается, что электрическая мощность АЭС останется на уровне 1860 МВт (мощности АЭС «Коберг»).

Комитет по энергетике, который осуществляет парламентский надзор за работой энергетического департамента ЮАР, в ноябре заявил, что план IRP должен четко заявить, что и уголь, и атомная энергия останутся важными элементами энергетического баланса страны.

Кабинет министров ЮАР одобрил публикацию плана IRP от 2019 г. Кабинет министров заявил, что в последнем плане предлагается девять мер, чтобы страна обеспечила свои энергетические потребности в течение следующего десятилетия. Мероприятия основаны на современных базовых показателях спроса и предложения энергии в стране и на международных обязательствах страны в отношении минимальных выбросов. Этот план остается в рамках политики, направленной на обеспечение диверсифицированной структуры энергетики, которая уменьшает зависимость от одного или нескольких первичных источников энергии. План будет пересмотрен в соответствии с меняющейся средой в энергетическом секторе.

В плане IRP от 2019 г. сообщается следующее: чтобы избежать развала ядерной энергетической программы, в ЮАР принято решение продлить проектную жизнь и расширить ядерно-энергетическую программу в будущем. План предусматривает, что эксплуатация АЭС «Коберг» должна быть продлена на 20 лет до 2044 г., при условии получения необходимых разрешений регулирующих органов.

Проектные мероприятия также предусматривают, что правительство немедленно начнет программу строительства новой АЭС, чтобы добавить 2500 МВт генерирующих мощностей. План IRP предлагается, чтобы ядерно-энергетическая программа осуществлялась в доступном темпе и модульном масштабе и с учетом технологических достижений в ядерной области.

Согласно плану, небольшие ядерные блоки будут гораздо более управляемыми в отношении инвестиций. Поэтому разработка таких станций в других частях мира особенно интересна для ЮАР, и предварительное планирование в отношении дополнительных ядерных мощностей представлено с учетом более 10-летнего срока для своевременного принятия решений и их реализации. Однако в отчете указано, что из-за относительной предельной стоимости генерации, по сравнению с другими вариантами, до 2030 г. новые мощности атомной энергетики не появятся, но существует сценарий, по которому новые ядерные мощности будут созданы после 2030 г.

По сообщению министра минеральных ресурсов и энергетики Гведе Манташе на брифинге для СМИ, общепризнанно, что ядерная энергия как чистый источник энергии может внести существенный вклад в сокращение выбросов. В глобальном масштабе наблюдается движение к разработке малых модульных реакторов, которые считаются более управляемыми в отношении инвестиций по сравнению с крупными реакторами.

План IRP от 2019 г. предусматривает продление срока службы АЭС «Коберг», а также ввод в действие новых дополнительных ядерных мощностей в будущем. Принимая во внимание мощности, которые будут выведены из эксплуатации в будущем, масштаб и стоимость новых ядерных мощностей будут доступными для стран. Поэтому необходимо предварительное планирование в отношении дополнительных ядерных мощностей с учетом длительного срока подготовки.

В последнем плане IRP отмечается, что уголь будет продолжать играть важную роль в производстве электроэнергии, поскольку в ЮАР есть ресурсы. Ожидается, что в 2030 г. на уголь будет приходиться 59% производства энергии в ЮАР. Новые инвестиции будут направлены на более эффективные угольные технологии, подземную газификацию угля и развитие улавливания и хранения углерода, что позволит стране продолжать использовать свои угольные ресурсы экологически ответственным образом.

Г.Манташе сообщил, что энергия из возобновляемых источников в сочетании с хранением дает возможность производить распределенную электроэнергию ближе к месту, где есть спрос, и обеспечивать автономное электроснабжение в отдаленных районах страны. Технологии «газ для энергии» обеспечат гибкость, необходимую для дополнения энергии на неустойчивых возобновляемых источниках и удовлетворения спроса в часы пик. В плане также упоминается изменение роли компании «Eskom», поскольку ее функции генерации, передачи и распределения будут разделены.

Г.Манташе сообщил, что план IRP от 2019 г. привносит столь необходимую уверенность в эту критическую область экономики и положит конец частым полемическим дебатам, которые вызвали у многих аналитиков и комментаторов вопрос о будущем энергетическом балансе страны. Теперь, когда намечено сочетание в энергетике, в стране должны работать с необходимой скоростью и решимостью для обеспечения его реализации.

Источник: World Nuclear News, 18.10.2019
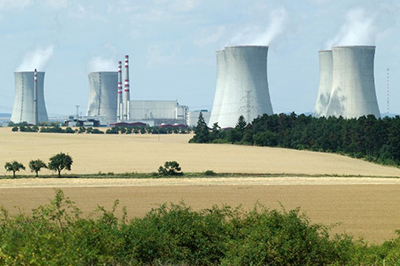
Планы строительства новых энергоблоков

Чешская Республика должна будет построить не только один новый блок на АЭС «Дукованы», но и больше реакторов на АЭС «Темелин», чтобы избежать зависимости от импорта электроэнергии с 2030 г. Это указано в последнем Среднесрочном прогнозе адекватности (MAF CZ 2019), опубликованном 18 октября компанией-оператором высоковольтной сети ČEPS.

В Чешской Республике 6 ядерных реакторов производят около трети электроэнергии. Четыре блока с реакторами ВВЭР-440 находятся на АЭС «Дукованы» в Высочине, и два блока с реакторами ВВЭР-1000 на АЭС «Темелин» в Южном Богемском регионе. В Чехии постепенно закрывают угольные электростанции, и необходимо увеличить долю атомной энергии, чтобы обеспечивать снабжение электроэнергией.

В долгосрочной энергетической стратегии правительства, принятой в 2015 г., прогнозируется необходимость увеличения доли атомной энергии в структуре электроэнергии страны на 20–25%, т.е. до 50–55% к 2050 г. Чешская компания ČEZ заявила, что планирует эксплуатировать четыре энергоблока АЭС «Дукованы» до 2045 и 2047 годов и два энергоблока АЭС «Темелин» до 2060 и 2062 годов. В течение следующих пяти лет правительству необходимо начать дебаты о расширении АЭС «Темелин», иначе в 2030 г. могут возникнуть проблемы. Сценарии компании ČEPS были оптимистичными в отношении возобновляемых источников энергии.

В 2018 г. потребности в электроэнергии в Чехии выросли на 0,2% в годовом исчислении до 73,9 ТВт·час, что является самым высоким уровнем с 1981 г. Производство было на 1,1% выше при 88 ТВт·час, при этом на электростанции, работающие на буром угле, приходилось 43% от этого показателя, что было самой высокой долей. Экспорт электроэнергии вырос в годовом исчислении на 9,3% до 25,5 ТВт·ч, в основном в Словакию и Австрию, а импорт, в основном из Германии и Польши, в 2018 г. сократился на 23,2% до 11,6 ТВт·ч.

Два сценария. Заявление Министерства промышленности и торговли озаглавлено «Крупные источники электроэнергии в Чешской Республике сокращаются. Новые должны быть построены, чтобы обеспечить потребление электроэнергии». Постепенный вывод из эксплуатации стареющих угольных электростанций, планы по декарбонизации энергетического сектора, окончание действующих лицензий существующих ядерных энергоблоков и естественные ограничения возобновляемых источников энергии являются основными факторами, оказывающими основное влияние на электроснабжение и самообеспеченность электроэнергией, причем не только в Чешской Республике.

В прогнозе MAF CZ 2019, в котором анализируются потенциальные проблемы, стоящие перед энергосистемой до 2030 и 2040 годов, представлены два сценария. Исследование дополняет Европейский среднесрочный прогноз адекватности (ENTSO-E MAF), который оценивает потребности в электроэнергии по всей Европе.

Сценарий A (базовый) предусматривает поэтапный отказ от производства электроэнергии на ископаемом топливе мощностью 6342 МВт, снижение установленной мощности АЭС до 2137 МВт и увеличение мощности возобновляемых источников энергии до 6560 МВт. Сценарий B (сценарий с низким уровнем выбросов углерода) описывает снижение потребления ископаемого топлива на 7818 МВт в качестве источника электроэнергии, при этом две другие характеристики одинаковы с базовым сценарием. Ни один из сценариев не включает продление работы АЭС «Дукованы», но вместо этого рассматривает увеличение решений по электрифицированному транспорту и хранению энергии.

Данные компании ČEPS ясно дают понять, что нельзя терять времени. Необходимо заменить недостающие источники производства электроэнергии, чтобы Чешская Республика была самодостаточной в энергетике, поставки электроэнергии были безопасными, и не возникало угроз отключений электроэнергии. Для этого предпринимаются конкретные шаги. В соответствии с европейским законодательством готовятся стратегические резервы на 2025–2035 годы. Есть четкий график завершения строительства ядерных источников, согласно которому интенсивно и постоянно готовится строительство нового блока на АЭС «Дукованы». В течение следующих 5 лет необходимо начать обсуждение других блоков на АЭС «Темелин». Как прогноз MAF CZ 2019, так и общеевропейская перспектива показывают, что от стратегического строительства новых ядерных блоков в Чешской Республике нельзя отказаться.

Источник: World Nuclear News, 22.10.2019

Прогнозы ядерных мощностей и производства урана и топлива

Быстрый рост спроса на уран приведет к потребности в дополнительном добытом уране в период до 2040 г. по всем сценариям, приведенным в последнем выпуске доклада Всемирной ядерной ассоциации о топливе. Впервые за восемь лет прогнозы роста ядерных генерирующих мощностей были пересмотрены в сторону повышения после введения более благоприятной политики в ряде стран.

Доклад о ядерном топливе: Глобальные сценарии спроса и предложения на 2019–2040 годы (Nuclear Fuel Report: Global Scenarios for Demand and Supply Availability 2019-2040) является 19-м в серии докладов, публикуемых Всемирной ядерной ассоциацией и Институтом урана, примерно с двухлетними интервалами с 1975 г. В Лондоне начался симпозиум Всемирный ядерной ассоциации 2019 г. Он включает три сценария – базовый, верхний и нижний и охватывает широкий спектр возможностей для ядерной энергетики до 2040 г. В нем также рассматриваются ключевые вопросы, которые, вероятно, сохранят свою актуальность и после этого года.

Последнее издание доклада было коренным образом переосмыслено и переработано. Об этом на симпозиуме рассказал Риаз Ризви, директор по стратегии и маркетингу НАК «Казатомпром» и сопредседатель рабочей группы «Топливный отчет» (Fuel Report Working Group). Доклад основан на данных, собранных из вопросников, разосланных членам и нечленам Всемирной ядерной ассоциации, в сочетании с общедоступной информацией и оценкой и опытом членов рабочих групп ассоциации. В этом докладе уникально то, что он, по сути, составлен отраслью, практиками, которые фактически работают и живут этим.

Методология спроса учитывает экономику ядерной отрасли, государственную политику и другие вопросы, включая общественное признание, борьбу с изменением климата, структуру рынка электроэнергии и нормативные стандарты. Базовый сценарий в основном отражает официальные цели и планы, объявленные государствами и компаниями, и частичное признание вклада ядерной энергетики в изменение климата, в то время как в верхнем сценарии рассматриваются более благоприятные условия экономики и общественного признания, а также более сильное признание вклада ядерной энергетики в борьбу с изменением климата. Нижний сценарий предполагает ситуацию с ухудшением общественных настроений, отсутствием политической поддержки и более сложной экономикой ядерной отрасли.

Ожидается, что мировые электрические мощности по производству ядерной энергии, составлявшие 398 ГВт в 2018 г., возрастут до 462 ГВт в 2030 г. и до 569 ГВт в 2040 г. в соответствии с базовым сценарием. В верхнем сценарии эти цифры составляют 537 ГВт в 2030 г. и 776 ГВт в 2040 г. В нижнем сценарии генерирующая мощность остается практически неизменной в течение всего прогнозного периода, и не отображается тенденция к снижению, наблюдаемая в предыдущих отчетах.

Основными причинами позитивной тенденции в прогнозах ядерной мощности являются изменение энергетической политики Франции с целью отсрочить запланированное сокращение доли ядерной энергетики и продлить срок эксплуатации реакторов до более 40 лет, законодательные действия США на уровне штатов в поддержку продолжения эксплуатации реакторов одновременно с началом процесса федеральными регулирующими органами, позволяющего реакторам эксплуатироваться до 80 лет, обширные планы внедрения ядерных реакторов в Китае и Индии и улучшенные перспективы для новых реакторов в «странах-новичках», таких, как Бангладеш, Египет и Турция.

Поставки урана. Всемирная ядерная ассоциация пересмотрела модель требований к реакторам для новой редакции доклада, чтобы включить в нее переоценку различных факторов, влияющих на спрос. Реакторы на быстрых нейтронах включены впервые, в то время как была создана новая модель, позволяющая проводить более конкретный анализ рынка изготовления топлива, а предположения по коэффициенту мощности были пересмотрены и обновлены.

Известные мировые ресурсы урана являются более чем достаточными для удовлетворения потребностей реакторов до 2040 г. и в последующий период, хотя мировое производство снизилось с 62221 т U в 2016 г. до 53498 т U в 2018 г. Однако избыточное предложение и связанные с этим низкие цены на уран мешают необходимым инвестициям и использованию этих ресурсов в производстве. Современный депрессивный урановый рынок вызвал не только резкое сокращение деятельности по разведке урана, но и сокращение добычи урана на существующих шахтах, отмечается в докладе.

Прогнозируется, что объемы добычи урана будут оставаться достаточно стабильными до конца 2020-х годов по всем трем сценариям добычи урана, которые разработаны на основе оценки текущих и будущих возможностей шахт. Они резко снижаются в период 2035–2040 гг., поскольку четверть всех шахт, перечисленных в модели, достигает конца своих производственных сроков. Глобальная добыча 66400 т U в 2030 г. снизится до 48100 т U по базовому сценарию, для верхнего сценария эти цифры составляют 71500 т U в 2030 г. и 49400 т U в 2040 г. Ожидается, что частичное возвращение в настоящее время неработающих шахт в производство начнется в 2023 г. по базовому сценарию, в 2022 г. по верхнему сценарию и в 2026 г. по нижнему сценарию.

Новые поставки будут категорически необходимы в будущем. Нет никаких сомнений в том, что новые проекты или восстановление приостановленных в настоящее время проектов должны будут иметь место. Методология поставок, использованная в докладе этого года, вводит новую концепцию неопределенных поставок, связанных с неработающими производственными мощностями, неуказанными вторичными поставками и расширением мощностей. Вклад таких источников труднее предсказать, чем указанные источники поставок, такие, как текущая мощность, планируемые и предполагаемые шахты и определенные вторичные поставки. По мере того, как возникает разрыв между спросом и предложением, больший объем должен поступить из неуказанных источников.

В ближайшей перспективе коммерческие запасы и указанные вторичные поставки будут играть роль в преодолении разрыва между спросом и предложением. Однако роль вторичных источников будет постепенно уменьшаться, снизившись с 14–15% потребностей реакторов, которые они удовлетворяют сегодня, до 4–9% в 2040 г, в зависимости от сценария. Разрыв будет компенсирован за счет коммерческих запасов, возврата бездействующих шахт в производство и разработки новых проектов, среди других источников.

В докладе отмечается, что к 2040 г. во всех сценариях отрасли необходимо как минимум удвоить прогнозируемое производство первичного урана (включая текущие, неработающие, разрабатываемые и планируемые перспективные проекты). Для этого более чем достаточно ресурсов, но для рынка важно посылать сигналы, необходимые для начала разработки этих проектов.

Проблемы топливного цикла. В докладе также рассматриваются спрос и предложение на конверсию, обогащение урана и изготовление топлива. В секторе конверсии урана, который в течение последних восьми лет находился в ситуации избыточного предложения из-за сокращения потребностей в конверсии и накопления запасов гексафторида урана, годовой объем производства в настоящее время ниже, чем потребности. Рынок сейчас вступил в период перебалансировки, поскольку используются запасы. В среднесрочной перспективе ожидается, что преобразованные в настоящее время мощности в режиме ожидания вернутся к работе, а в более долгосрочной перспективе потребуется расширение мощностей.

При глобальном избытке мощностей по обогащению урана только один из крупнейших мировых поставщиков обогащенного урана – Китайская национальная ядерная корпорация (China National Nuclear Corporation) планирует значительно увеличить свои мощности в течение прогнозируемого периода, так как Китай преследует цели самообеспечения, указано в докладе. Дополнительные мощности по обогащению могут потребоваться уже в середине 2020-х годов по верхнему сценарию, но из-за модульного характера технологии центрифуг и сроков строительства ядерных реакторов такое расширение может происходить своевременно и следует избегать проблем с поставками.

Производство топлива отличается от других этапов топливного цикла из-за специфики высокотехнологичного и технологичного продукта и рынка, который является скорее региональным, чем глобальным. Производственные мощности в настоящее время достаточны для обеспечения ожидаемого спроса, как для первых активных зон, так и для перезагрузок, но узкие места в поставках могут все же возникнуть для некоторых конструкций, указано в докладе.

Гармония. В докладе отмечается устойчивый рост ядерных мощностей в течение следующих 20 лет, но необходимо еще многое сделать для достижения цели Всемирной ядерной ассоциации по обеспечению к 2050 г. не менее 25% мирового производства электроэнергии. Эта цель требует строительства большего количества реакторов, чем прогнозируется в настоящее время в верхнем сценарии, отмечается в докладе.

Генеральный директор Всемирной ядерной ассоциации Агнета Райзинг заявила, что для достижения цели гармонии по поставке 25% мировой электроэнергии до 2050 г. потребуется быстрое наращивание новых ядерных мощностей, превышающее прогноз верхнего сценария, что, в свою очередь, приведет к потребности в большем количестве урана, обогащении, изготовлении топлива, транспортировке и обслуживании отработавшего топлива. Участники ядерного топливного цикла должны быть готовы удовлетворить потенциально большой рост спроса для достижения цели.

Источник: World Nuclear News, 5.9.2019

Доклад о мировой ядерной энергетике

Генеральный директор Всемирной ядерной ассоциации Агнета Райзинг в последнем докладе «World Nuclear Performance Report» сообщает, что АЭС продолжают работать в соответствии с высокими стандартами, и темпы роста высоки. До конца 2020 г. планируется подключить более 20 новых реакторов. Но для того, чтобы промышленность достигла цели по поставке не менее 25% электроэнергии до 2050 г., от политиков потребуется гораздо большая приверженность.

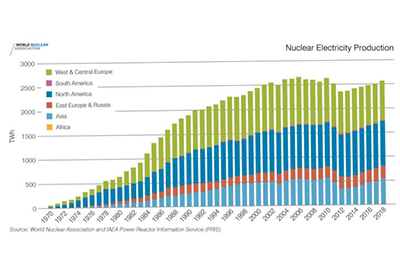
В докладе отмечается, что во всем мире в 2018 г. производство электроэнергии на АЭС увеличилось шестой год подряд на 61 ТВт·ч по сравнению с 2017 г., достигнув 2563 ТВт·ч. Это более 10% мирового спроса на электроэнергию. Производство электроэнергии увеличивалось наиболее быстрыми темпами в Азии, где выработка увеличилась почти на 56,3 ТВт·ч (на 12%) до 533,0 ТВт·час.

Новое поколение. В 2018 г. начали поставлять электроэнергию 9 реакторов по сравнению с четырьмя, введенными в действие в 2017 г., и более 20 реакторов должны быть введены в эксплуатацию до конца 2020 г. В целом, увеличение мощности в период 2016–2020 годов, как ожидается, достигнет целей ядерной промышленности. Ассоциация заявляет, что темпы строительства должны будут значительно увеличиться, чтобы достичь общей цели в 1000 ГВт новой ядерной мощности к 2050 г. Девять новых реакторов общей мощностью 10,4 ГВт были подключены к сети. Семь из них были построены в Китае, а два – в России.

В 2018 г. было закрыто семь реакторов общей электрической мощностью 5,4 ГВт. Из них четыре – это японские реакторы, которые не работали с 2011 г., а пятый, тайваньский «Цзиньшань-1» не работал с 2015 г., поэтому эти закрытия были минимальными для общего производства электроэнергии в 2018 г. Четыре реактора в Японии с общей мощностью 5,6 ГВт, получили разрешение на ввод в действие.

В докладе отмечается, что одной замечательной характеристикой 2018 г. является преобладание новых конструкций среди запущенных реакторов. На АЭС «Хайян-1 и -2» и «Саньмэнь-1 и -2» первыми четырьмя реакторами стали AP1000, на «Тайшань-1» – реактор EPR, на Ленинградской АЭС-2 первым реактором стал ВВЭР-1200, а на «Янцзян-5» реактор ACPR-1000. Примечательно, что вторые блоки на АЭС «Хайян» и «Саньмэнь» имели значительно более короткие периоды строительства, демонстрируя, что на вторых блоках может использоваться опыт строительства первого блока. Число строящихся реакторов в конце 2018 г. составляло 55, при этом началось строительство пяти реакторов, по сравнению с девятью, которые были подключены к сети после завершения строительства.

В Азии производство электроэнергии на АЭС увеличилось более чем на 10% и достигло 533 ТВт·ч, что сейчас составляет более одной пятой мирового производства. В Китае первые реакторы AP1000 и EPR начали промышленную эксплуатацию наряду с реакторами ВВЭР V-428M и ACPR-1000. Несмотря на то, что четыре реактора, получившие одобрение на повторный запуск в Японии, довели общее число до девяти, темпы продвижения к повторному запуску большего количества реакторов остаются медленными, в Японии продолжают полагаться на ископаемое топливо.

Среднее время строительства реакторов в последние годы составляло от пяти до шести лет, но среднее время в 2018 г. составило восемь с половиной лет, в основном из-за запуска реакторов, использующих новые конструкции. Ожидается, что сроки строительства в 2019 г. вернутся к более типичным недавним периодам.

В 2018 г. началось строительство пяти реакторов с общей электрической мощностью 6279 МВт, включая «Аккую-1», первый реактор в Турции, и «Хинкли-Пойнт-1», первый реактор, строительство которого начато в Великобритании после «Сайзуэлл В» 30 лет назад. Реактор АЭС «Руппур-2» – второй строящийся в Бангладеш ядерный реактор после аналогичного блока, строительство которого началось в 2017 г.

Показатели. В докладе отмечается высокая производительность ядерных реакторов. В мире ядерные реакторы достигли среднего коэффициента мощности 80%, что намного выше, чем во многих других формах производства электроэнергии. В 2018 г. глобальный средний коэффициент мощности составил 79,8% по сравнению с 81,1% в 2017 г. Несмотря на это небольшое снижение, сохраняется высокий уровень производительности, наблюдаемый с 2000 г., после существенного улучшения в предыдущие годы.

В целом высокий коэффициент мощности является отражением хороших эксплуатационных характеристик. Однако в некоторых странах наблюдается растущая тенденция к тому, что ядерные реакторы работают в режиме следования за нагрузкой, что приведет к снижению общего коэффициента мощности.

В докладе отмечается, что реакторы уже демонстрируют высокую производительность независимо от того, как долго они работают, с коэффициентами мощности около 80%, независимо от срока службы. Средний коэффициент мощности реакторов за последние пять лет мало меняется в зависимости от срока службы.

В докладе отмечается 50-летний опыт работы, что является первым этапом, достигнутым в этом году пятью реакторами – «Бецнау-1» в Швейцарии, «Найн-Майл-Пойнт-1» и «RE Джинна» в США, а также «Тарапур-1 и -2» в Индии. Все эти реакторы начали работать в 1969 г. Для многих действующих реакторов планируется срок действия в течение 60–80 лет.

Климат. В настоящее время ядерная энергетика ежегодно предотвращает выбросы более 2 млрд тонн CO2, помогая снизить глобальную зависимость от угля. Более 50 строящихся реакторов позволят дополнительно избежать выбросов 450 млн тонн CO2 в год к 2025 г. К этому сроку ядерные реакторы позволят избежать выбросов, эквивалентных годовым выбросам CO2 в Японии, Германии и Австралии, вместе взятых.

Но политика является ключом к росту, отмечается в докладе. Реакторы в США произвели в 2018 г. больше электроэнергии, чем в любом предыдущем году, с выработкой 808 ТВт·ч. Один реактор – «Ойстер-Крик» – выведен из эксплуатации, несмотря на то, что он получил лицензию на дополнительные 10 лет эксплуатации, потому что пересмотренные правила водопользования потребуют строительства градирен. В то время как некоторые штаты США ввели схемы, поддерживающие производство электроэнергии на АЭС, признавая ее чистую низкоуглеродную ценность, в других местах другие реакторы находятся под угрозой из-за искаженных и сложных рыночных условий.

В заключении доклада отмечаются растущие действия, связанные с тем, что призыв к действиям в связи с изменением климата стал неотложнее за последние 18 месяцев. Некоторые задаются вопросом, может ли ядерная энергетика быть развернута достаточно быстро для своевременного решения проблемы изменения климата. Дело в том, что ядерная энергетика вносит важный вклад в предотвращение изменения климата сегодня, поскольку АЭС обеспечивают более 10% электроэнергии в мире.

Одним из наиболее эффективных действий, которые необходимо предпринять, чтобы избежать выбросов парниковых газов, является обеспечение того, чтобы эти реакторы продолжали работать в полную силу. Средний срок службы атомного флота составляет около 30 лет. В этом году пять реакторов достигли 50 лет эксплуатации, и реакторы сегодня требуют одобрения на 60 или даже 80 лет эксплуатации. Многие из современных реакторов потенциально могут быть частью полностью обезуглероженной генерации в 2050 г.

При серьезном отношении к изменению климата, необходимо серьезно относиться к решениям. Переход к низкоуглеродной энергетике, которая удовлетворяет энергетические потребности мирового сообщества, представляет собой непростую задачу. Но это задача, которую необходимо решить, и она может быть достигнута только при использовании полного потенциала ядерной энергии.

Источник: World Nuclear News, 29.8.2019